
Paragone Concept · Guide pratique
Défiscalisation de l’art en entreprise en 2026
Mis à jour le 10 novembre 2026 · Par Paragone Concept
Acquérir une œuvre peut donner du caractère à vos espaces, soutenir un artiste et ouvrir droit à une déduction fiscale. Voici les conditions à connaître pour construire votre projet.
L’article 238 bis AB du Code général des impôts permet, sous conditions, de déduire le prix d’acquisition d’une œuvre originale d’un artiste vivant. La loi de finances pour 2026 a prolongé le dispositif aux achats réalisés avant le 31 décembre 2028.

Comment fonctionne la déduction fiscale ?
L’entreprise inscrit l’œuvre à son actif immobilisé. Elle déduit ensuite son prix éligible de son résultat imposable, par cinquièmes, sur l’exercice d’acquisition et les quatre suivants. Une somme correspondant aux déductions doit être affectée à une réserve spéciale au passif du bilan.
L’économie d’impôt dépend du taux d’imposition. Une déduction de 2 000 € avec un taux d’IS de 25 % représente, sous les hypothèses de l’exemple ci-dessous, une économie de 500 €.
Référence : article 238 bis AB du Code général des impôts .
Quelles entreprises et quelles œuvres sont concernées ?
Les sociétés soumises à l’IS et certaines entreprises relevant de l’IR dans la catégorie des BIC peuvent être concernées. La capacité à constituer la réserve spéciale doit être vérifiée. Les entreprises imposées à l’IR en BNC sont exclues.
Les points à vérifier avant l’achat
- L’artiste est vivant à la date d’acquisition.
- L’œuvre est originale au sens fiscal.
- L’achat est immobilisé, et non enregistré en stock pour la revente.
- L’exposition et le suivi comptable sont organisés dès l’acquisition.
Peintures, dessins, sculptures et certaines éditions peuvent être éligibles. Les photographies doivent notamment être réalisées par l’artiste, tirées par lui ou sous son contrôle, signées et numérotées, dans la limite de 30 exemplaires, tous formats et supports confondus.

Quel montant peut-on déduire ?
Le plafond annuel est le plus élevé de 20 000 € ou 0,5 % du chiffre d’affaires HT. Il est diminué des versements de mécénat relevant de l’article 238 bis. La fraction annuelle qui dépasse le plafond disponible est perdue, sans report.
Exemple pour une œuvre de 10 000 €
Prenons une base éligible de 10 000 €, après traitement de la TVA et des frais par l’expert-comptable.
| Élément | Calcul | Montant |
|---|---|---|
| Base éligible retenue | Hypothèse | 10 000 € |
| Déduction annuelle | 10 000 € ÷ 5 | 2 000 € |
| Économie d’IS annuelle | 2 000 € × 25 % | 500 € |
| Économie cumulée (5 ans) | 500 € × 5 | 2 500 € |
Où exposer l’œuvre dans l’entreprise ?
L’exposition doit être gratuite et continue pendant l’exercice d’acquisition et les quatre années suivantes, dans un lieu accessible au public ou aux salariés, hors de leurs bureaux.
Documentez le projet. Conservez la facture, les justificatifs relatifs à l’artiste et à l’originalité de l’œuvre, ainsi que des photographies de l’accrochage et les éléments attestant les conditions d’accès.
Construire une collection qui ressemble à votre entreprise
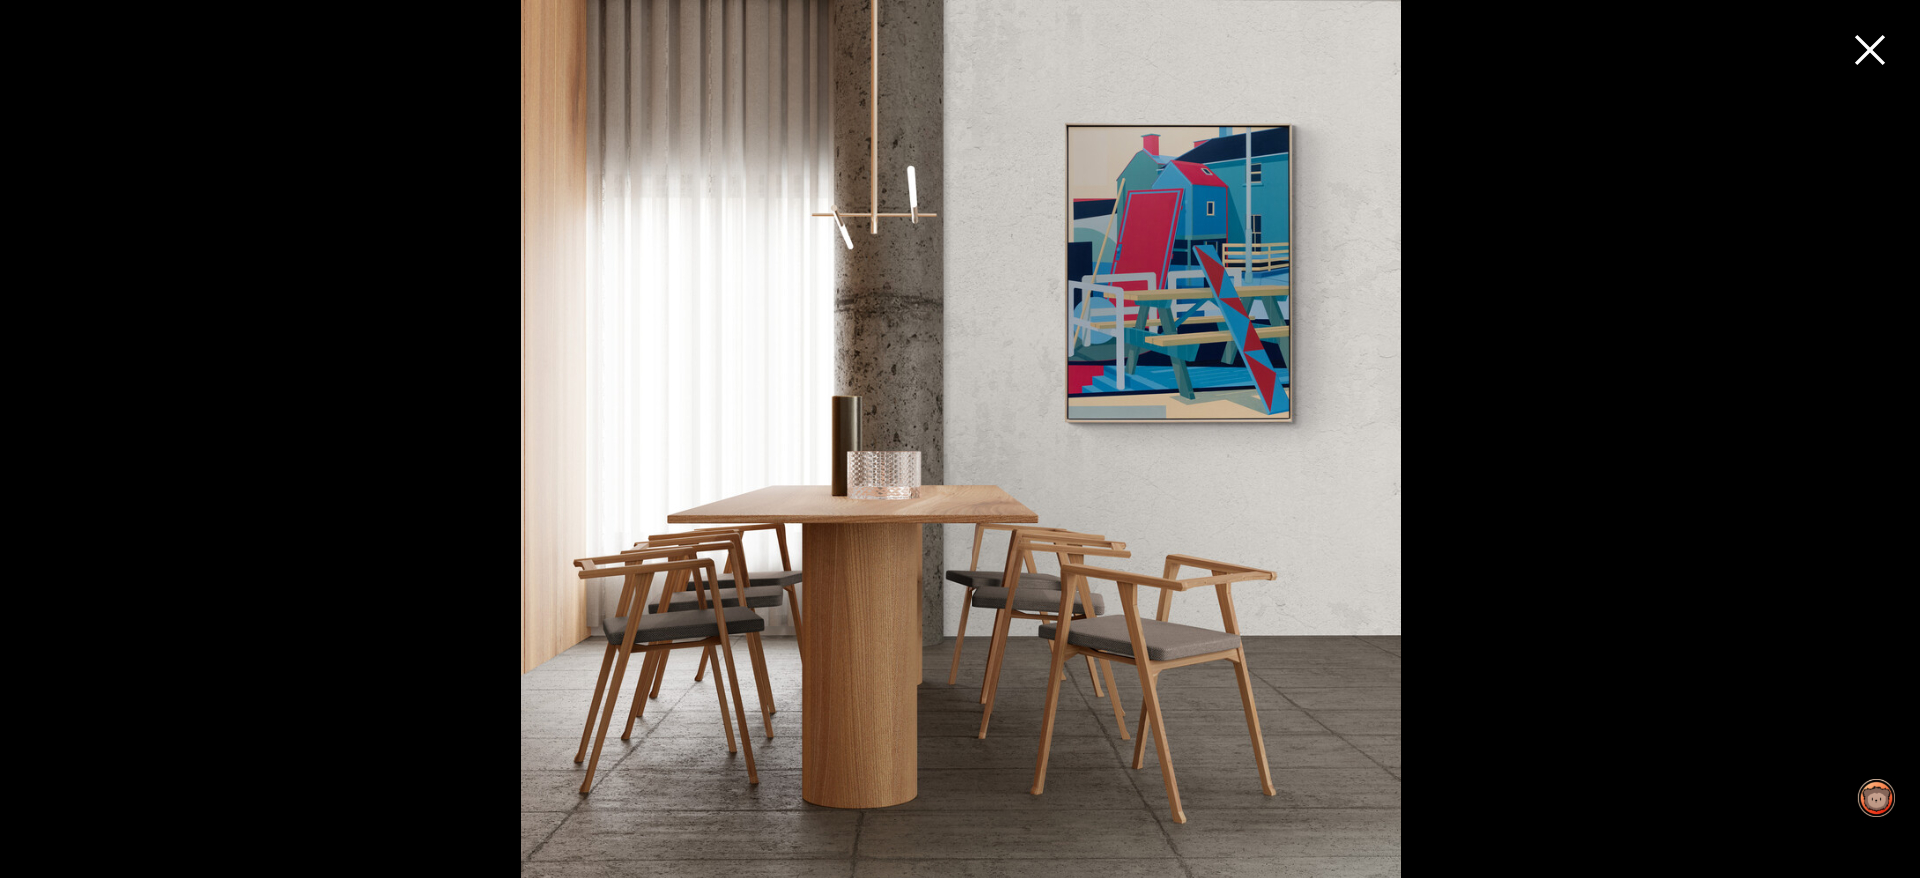
Une œuvre introduit une présence, une couleur et un point de vue dans un espace professionnel. Elle peut devenir un sujet de conversation, accompagner l’identité d’un lieu et donner une place visible à la création artistique.
Un projet en trois étapes
- Définir vos intentions. Précisez les espaces, le budget et l’ambiance recherchée.
- Construire la sélection. Comparez les œuvres, leurs dimensions et leurs conditions de présentation.
- Préparer l’acquisition et l’installation. Coordonnez le choix artistique, la validation fiscale et l’accrochage.
Questions fréquentes
Que se passe-t-il si l’entreprise revend l’œuvre ?
La cession entraîne la réintégration des sommes déduites dans le résultat imposable. L’écoulement de cinq ans ne supprime pas cette conséquence.
Le dirigeant peut-il installer l’œuvre chez lui ?
L’exposition dans une résidence personnelle ne répond pas aux conditions de ce dispositif. L’œuvre acquise appartient à l’entreprise.
De la sélection à l’installation
Donnons une place à l’art dans votre entreprise
Paragone Concept vous accompagne dans le choix des œuvres et leur intégration à vos espaces. Votre expert-comptable valide les modalités fiscales.
Parlons de votre projetSources officielles
- Code général des impôts — article 238 bis AB
- BOFiP — déduction pour acquisition d’œuvres originales d’artistes vivants (15 avril 2026)
Informations vérifiées le 10 novembre 2026. Ce guide présente les principes généraux du dispositif.